Tenda (TEND3): relatório de análise
Revisitado em setembro de 2026: Nossa recomendação de compra errou no tempo e subestimou o principal risco que listamos. A inflação de custos da construção atingiu a Tenda em cheio em 2021: a empresa registrou prejuízo líquido de R$ 268 milhões no 4T21 e, em 2022, as ações caíram para cerca de R$ 6, em vez de atingir nosso preço-alvo de R$ 32,86 no fim de 2021. A tese sobre o negócio se mostrou mais resistente: com a retomada do Minha Casa, Minha Vida em 2023, a ação se recuperou e fechou a R$ 28,52 em 28 de setembro de 2026.
Este relatório foi desenvolvido para abranger todas as áreas de negócio da construtora Tenda, listada na B3. Ele inclui descrição do negócio, visão geral do setor, posicionamento competitivo, análise financeira, valuation, análise de riscos e posicionamento ESG. Cada área foi desenvolvida em profundidade com as informações mais recentes e de melhor qualidade encontradas pela nossa equipe.
Tradução publicada em 2026 do original em inglês de dezembro de 2020. Tabelas e gráficos permanecem em inglês.
Autores: Joao Viotto, Jose Artur Fortunato, Matheus Parra, Vitor Bressan.
Agradecimento especial à nossa excelente orientadora, Maria Paula Cicogna.
Destaques do investimento
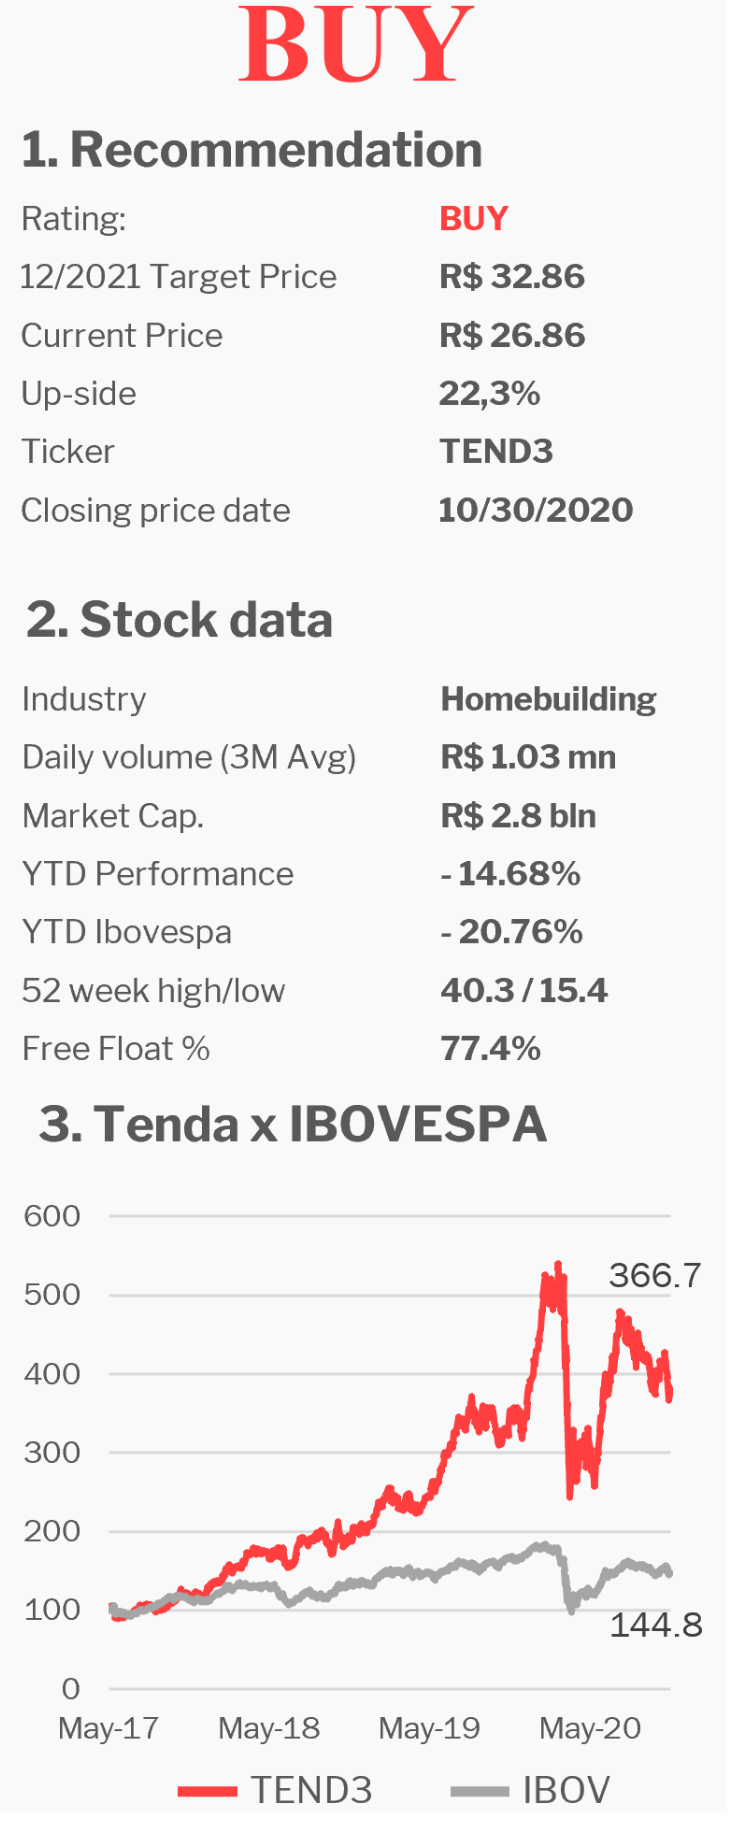
Estamos iniciando a cobertura da Tenda S.A. (TEND3) com recomendação de COMPRA e preço-alvo para o fim de 2021 de R$ 32,86 / ação, em razão da atrativa relação risco/retorno apresentada no momento atual. Nossa tese de investimento se baseia em (i) incorporadora best-in-class do Minha Casa Minha Vida (MCMV), (ii) modelo de negócio e mercado endereçável escaláveis, (iii) ganho sólido e constante de market share nos últimos anos e (iv) grande potencial para desenvolver a construção offsite no Brasil.
Todo o potencial pela frente
A capacidade da Tenda de aumentar lançamentos, vendas, receitas e market share nos últimos anos foi impressionante. A administração está alinhada aos objetivos de longo prazo da Companhia. O número reduzido de SKUs permite um alto nível de especialização e melhoria contínua, com preços significativamente abaixo da média, adequados à população de baixa e média-baixa renda (o público-alvo da Tenda). Ao mesmo tempo, o déficit habitacional brasileiro é enorme. Em resumo, a Tenda é uma das incorporadoras mais eficientes do país e está pronta para continuar ampliando sua participação; no entanto, a restrição da Tenda não está no lado da demanda, mas em seu modelo de negócio, que exige ao menos 1.000 lançamentos por ano em uma região para ser viável. A necessidade de escala local relevante em um país continental como o Brasil restringe as operações da Tenda às grandes cidades e regiões metropolitanas, deixando grande parte do mercado para pequenos players locais e ineficientes no interior. Como tanto a restrição quanto a qualidade da Tenda já são conhecidas, o preço da ação reflete esse potencial, embora ainda exista upside no médio prazo e oportunidade de realizar ganhos acompanhando o crescimento da Tenda.
Oportunidade única
A construção offsite seria uma virada de jogo para o setor, pois unir elementos de engenharia civil e engenharia de produção poderia aumentar a produtividade, reduzir os custos e permitir que a Tenda operasse no interior, ampliando seu mercado endereçável. Pelo espírito pioneiro, pela excelência operacional e pelo público-alvo da Tenda, acreditamos que ela seria o player com o melhor encaixe para esse novo modelo de negócio no Brasil. No entanto, o primeiro teste está apenas começando, e pensamos que o projeto precisa amadurecer antes de ser incorporado às nossas premissas.
Valuation
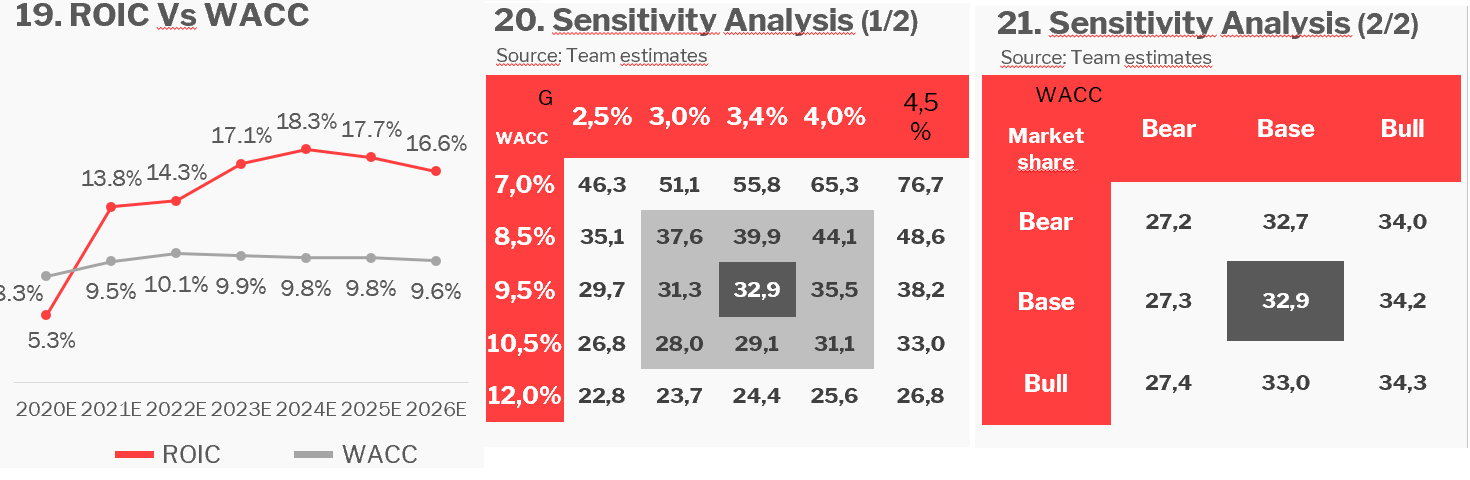
Como a Tenda vem ganhando market share ao aumentar seus lançamentos ano após ano, construímos três cenários em que a Tenda atinge sua plena capacidade operacional (cerca de 31 mil lançamentos) em horizontes de tempo diferentes, e nossa faixa de preço vai de R$ 27,2 no cenário pessimista a R$ 34,3 no cenário otimista. Para o nosso cenário base, estipulamos um preço-alvo de R$ 32,86, que incorpora a excelência operacional da Tenda em seu negócio e leva em consideração os riscos macroeconômicos.
Principais riscos
Por depender 100% do MCMV, a Tenda está altamente exposta a mudanças nos programas de financiamento do FGTS. No início deste ano, a equipe econômica do Governo Federal apresentou uma proposta para reduzir os subsídios em quase 70%, para R$ 3 bilhões, mas, diante da reação negativa do setor de construção, a redução será feita de forma gradual, com corte de R$ 500 milhões por ano. Mesmo em uma queda drástica da capacidade de financiamento do FGTS, acreditamos que a Tenda seria capaz de aumentar seu market share, já que tem uma operação enxuta e eficiente e um dos melhores preços do mercado; no entanto, o crescimento histórico da Tenda foi sustentado pelo MCMV, e uma redução acentuada no programa de financiamento do FGTS diminuiria significativamente as taxas de crescimento que a Companhia apresentou no passado.
Descrição do negócio
A Tenda iniciou suas operações em 1969, a partir da fundação da empresa Tenda Engenharia e Comércio (sem vínculo com a Companhia atual). Em 2008, a Companhia passou por um processo de incorporação conduzido pela Gafisa SA, que tinha como objetivo expandir-se para o segmento de habitação popular. Em 2011, a Tenda instituiu seu próprio conselho de administração, dando origem à Companhia atual.
Modelo de negócio:
A Tenda (TEND3) é uma empresa que atua no setor de construção civil, presente em 9 estados brasileiros. É a única Companhia de atuação nacional focada inteiramente na construção de habitações para a baixa e média-baixa renda, trabalhando em conjunto com o governo brasileiro nos programas habitacionais Minha Casa, Minha Vida (MCMV) e Casa Verde e Amarela (CVA).
O modelo de negócio da Companhia é voltado à população com renda entre R$ 1.800 e R$ 4.000 (representada pelas faixas de renda 1,5 e 2 dos programas MCMV e CVA). Segundo dados apresentados pelo Instituto Brasileiro de Geografia e Estatística (IBGE) em 2019, as faixas de atuação da Companhia representam aproximadamente 30% da população brasileira.
Os clientes da Tenda têm renda média de R$ 2.432, o equivalente a 2,3 vezes o salário mínimo brasileiro de fevereiro de 2020. O salário médio dos clientes da Companhia é muito próximo do salário médio geral do brasileiro, que, em 2019, era de R$ 2.308, segundo o IBGE.
Portfólio de produtos (imagens 1 e 2):
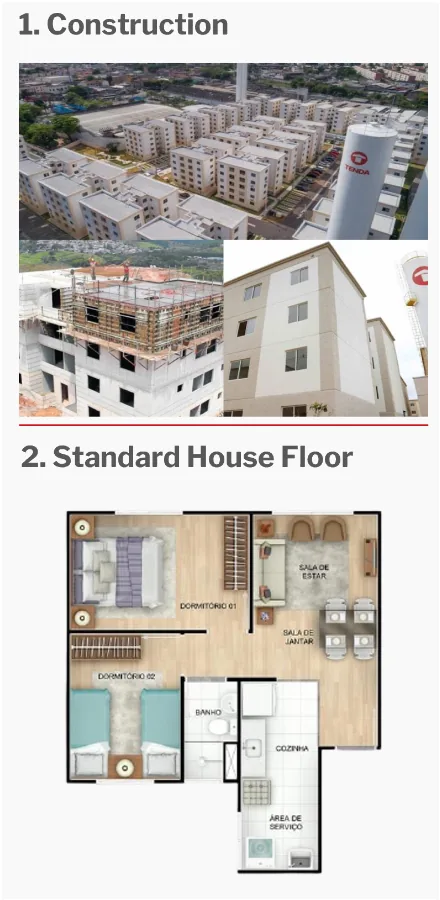
As unidades oferecidas pela Tenda são padronizadas, com 40 m² e dois dormitórios.
Há três tipos de Stock Keeping Units (SKU): (i) térreo + quatro pavimentos, sem elevador; (ii) térreo + dez pavimentos, com elevador; e (iii) térreo + vinte pavimentos, com elevador.
Diferenciais competitivos:
A unidade padrão é construída com formas de alumínio. Embora as formas de alumínio não sejam o material mais barato para a construção civil, há economias de escala graças à padronização e à industrialização das formas. Em comparação com o método de alvenaria comumente utilizado no Brasil, as formas de alumínio reduzem o tempo de obra e geram menos desperdício de material, resultando em um custo total por obra menor. A redução do custo total de construção também se deve ao menor uso de mão de obra possibilitado pelas formas de alumínio.
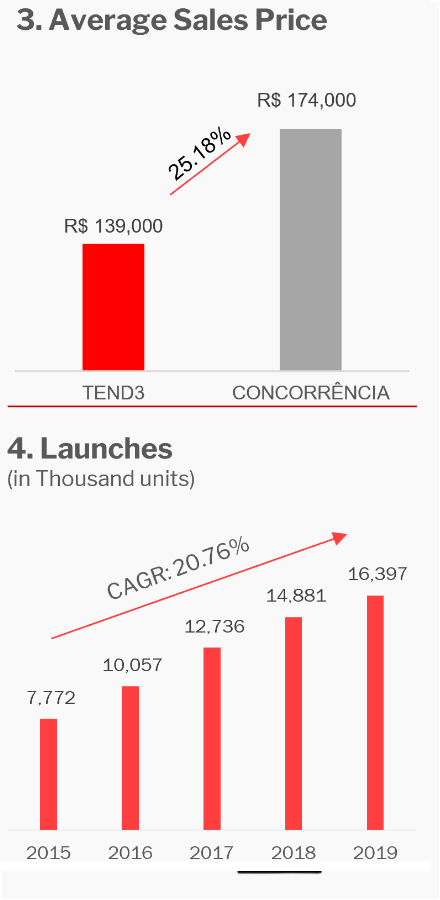
O preço médio por unidade vendida pela Tenda é de R$ 139 mil, enquanto o custo médio de seus concorrentes é de R$ 174 mil (gráfico 3). Ou seja, a Tenda vende seus produtos 25,18% mais barato que seus concorrentes.
•Construção minimalista: O uso de formas de alumínio permite à Tenda realizar uma construção extremamente minimalista e padronizada, proporcionando maior previsibilidade de custos e menor tempo de obra em comparação com outras empresas do mercado.
•Construção rápida: O método construtivo não convencional da Tenda permite concluir os edifícios em menos tempo do que na alvenaria tradicional. O tempo médio de obra da Tenda é de aproximadamente 11 meses, enquanto seus concorrentes levam em média 20 meses em uma obra equivalente, uma redução de 55% no tempo total de construção em relação aos concorrentes, o que encurta o ciclo operacional do seu capital de giro.
•Crescimento dos lançamentos: Como resultado das vantagens competitivas da Tenda, nos últimos cinco anos a Companhia atingiu uma taxa de crescimento anual composta (CAGR) de 20,76% e um CAGR acumulado de 112,6% de 2015 a 2019. Esses números mostram o expressivo aumento recente dos lançamentos da Companhia (Figura 4).
Fornecedores:
As principais matérias-primas utilizadas na construção das unidades são as formas de alumínio e o concreto. O principal e único fornecedor das formas é uma empresa estrangeira. No entanto, as formas são reutilizáveis e duráveis. O concreto é uma matéria-prima simples, que pode ser encontrada em qualquer lugar do Brasil a um preço acessível.
Quanto aos fornecedores das demais matérias-primas, assim como no caso do concreto, a Tenda conta com uma base diversificada de fornecedores, o que mitiga o risco de falta de produtos para suas operações.
Market share: (ver figura 5)
Atualmente, a Tenda concentra-se apenas em regiões metropolitanas porque as grandes cidades têm maior.
A estratégia de expansão da Companhia é chegar a uma nova região metropolitana a cada ano e consolidar sua marca em todo o país. Outro ponto crítico para a expansão da Companhia é a criação de um novo método de produção (offsite), que pretende revolucionar a construção civil no mercado brasileiro e permitir que a Companhia entre em regiões não metropolitanas.
Construção offsite - um método inovador que consiste em produzir unidades pré-fabricadas em escala industrial e transportá-las até o destino. A Tenda busca empregar novas tecnologias de produção, reduzir custos de mão de obra, dar mais agilidade à produção das unidades e reduzir o tempo de obra. Isso também trará economia de custos ao longo de todo o ciclo operacional, em uma estratégia que visa aumentar a eficiência e o market share.
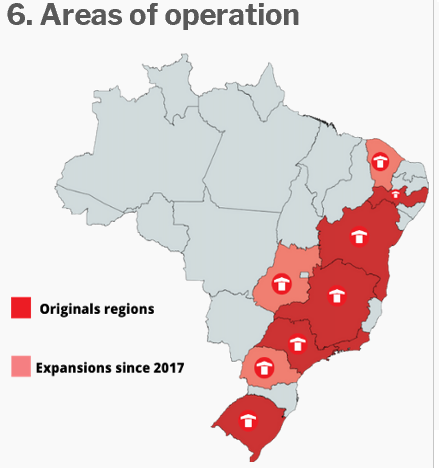
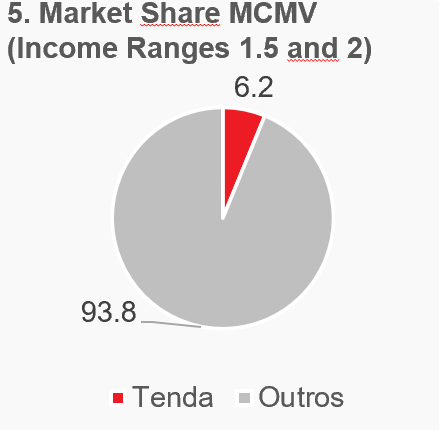
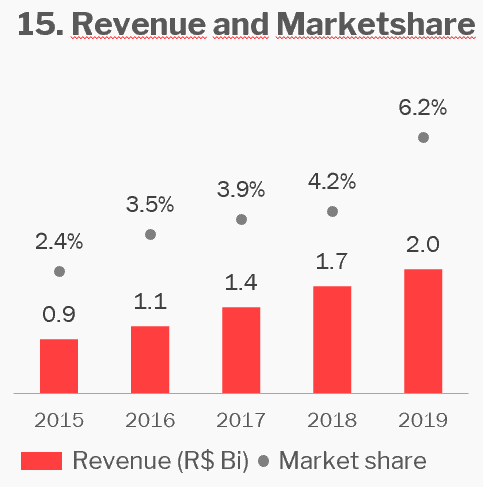
Market share (MCMV): As obras da Tenda representam 6,2% de todas as construções financiadas pelo MCMV (Figura 5) e 10% do programa nas nove regiões em que a empresa está presente (Figura 6); isso permite que a empresa lidere o programa nas regiões metropolitanas de Salvador (44%), Recife (22%) e Rio de Janeiro (20%).
Minha Casa, Minha Vida (MCMV) e Casa Verde e Amarela (CVA):
O programa Minha Casa, Minha Vida (MCMV) foi lançado em 2009 para reduzir o déficit habitacional do Brasil. Segundo dados da Pesquisa Nacional por Amostra de Domicílios (PNAD), o déficit habitacional brasileiro era de 7,7 milhões de moradias em 2017. O MCMV é um programa habitacional do Governo Federal voltado à construção de moradias para a baixa e média-baixa renda, que subsidia imóveis para famílias com renda mensal de até R$ 1.800 e facilita as condições de financiamento para famílias com renda de até R$ 9.000. Desde sua criação, o MCMV já financiou a construção de 4 milhões de moradias.
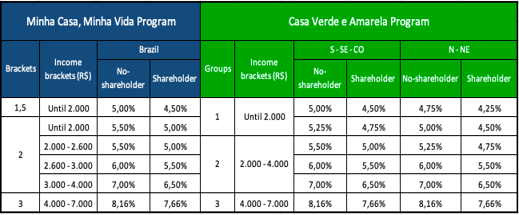
O programa habitacional Casa Verde e Amarela (CVA) foi lançado em 2020 como uma reestruturação de parte do MCMV, desenhado para oferecer condições de financiamento diferenciadas às regiões Norte e Nordeste do país, onde o déficit habitacional é mais grave e a população tem renda média menor que no restante do Brasil. O CVA reduziu as taxas de juros para as faixas de renda mais baixas: enquanto a taxa do MCMV é de 5% ao ano para famílias com renda de até R$ 2.000,00, o CVA oferece taxas entre 4,25% e 5% para as mesmas faixas de renda, como se vê na tabela abaixo.
Visão geral do setor
O “novo normal”:
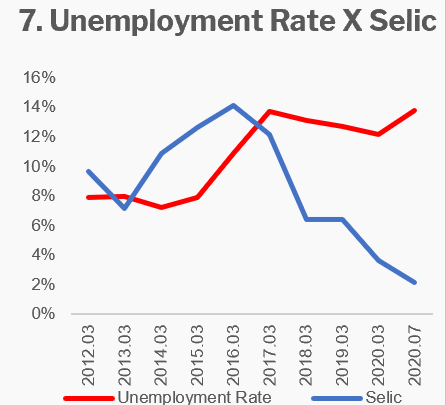
O mundo atravessa hoje uma situação sem precedentes, que deu origem ao que chamamos de “novo normal”. O “novo normal” tornou-se uma realidade com a qual todos os setores foram obrigados a lidar em razão da crise sanitária da COVID-19. Essa emergência muda radicalmente a forma como pessoas e empresas conduzem suas responsabilidades. O cenário macroeconômico brasileiro caminhou para juros inéditos de tão baixos e altas taxas de desemprego (Figura 7). Todos esses fatores cobraram seu preço do setor de construção como um todo.
Distanciamento social:
Tendo retomado apenas recentemente alguma forma de interação presencial, a economia brasileira sofreu com quase quatro meses de distanciamento social intenso. Essa prática ajudou a distribuir os casos de COVID-19 ao longo de um período mais longo, mas prejudicou a capacidade da maioria das empresas de funcionar normalmente. O setor de construção não ficou imune a esse impacto, pois enfrentou a dificuldade de vender imóveis sem jamais conversar pessoalmente com o cliente. Por ter aderido cedo à revolução digital, a Tenda teve pouca dificuldade em acelerar a transformação digital e se adaptou rapidamente às vendas online. Em vendas brutas, a Companhia vendeu R$ 941 milhões, o maior valor já registrado para o período de janeiro a junho. Isso reforça a capacidade de adaptação da Companhia.
Inflação?:
Nos últimos anos, a inflação brasileira se manteve estável. Em um retorno da inflação no Brasil,
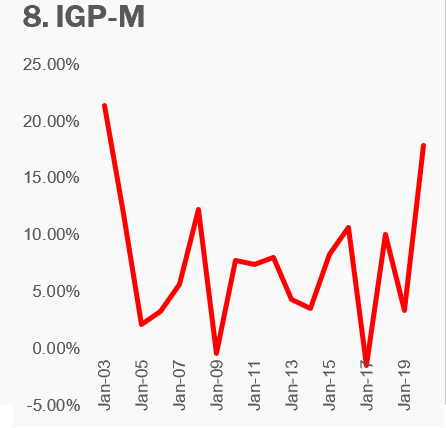
o Índice Geral de Preços do Mercado (IGP-M) subiu 17,9%, enquanto o Índice Nacional de Custo da Construção (INCC) subiu 5,3%, ambos na comparação anual de setembro de 2019 a setembro de 2020. O IGP-M atingiu seu maior patamar anual desde 2003, como se vê na Figura 8.
Demanda chinesa:
Com a queda de 4,6% na produção chinesa de minério de ferro no primeiro trimestre de 2020 em relação ao ano anterior, por causa da pandemia, a demanda da China pelo minério brasileiro subiu substancialmente (RESEARCHGATE, 2020). O aumento de 21,9% na demanda chinesa por minério de ferro de janeiro a setembro de 2020 contribuiu para a disparada dos preços, segundo o Ministério da Indústria, Comércio Exterior e Serviços (MDIC).
Panorama da construção:
Representando 3,18% do valor adicionado ao produto interno bruto (PIB), 7,57% das pessoas ocupadas no Brasil e mais de 50% dos investimentos, o setor de construção tem papel vital na economia nacional. Além disso, o governo brasileiro exerce papel central no setor por meio do programa Minha Casa Minha Vida (MCMV), que busca disseminar a habitação acessível e reduzir o déficit habitacional. Como o programa financia até 80% do imóvel conforme a evolução da obra, o acesso ao crédito é relativamente amplo. Uma preocupação com o financiamento do programa durante a pandemia é o uso do Fundo de Garantia do Tempo de Serviço (FGTS). Trata-se de uma poupança compulsória instituída pelo governo federal, para que as pessoas tenham recursos a sacar em momentos de dificuldade. Para mitigar os danos causados pela COVID-19, o governo federal liberou até R$ 4.000 por pessoa que se enquadrasse nos critérios estabelecidos.
Déficit habitacional brasileiro:
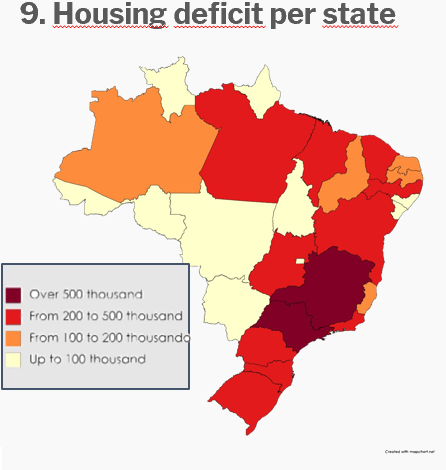
Um estudo realizado pela Fundação João Pinheiro (FJP) em 2015 apontou um déficit habitacional no Brasil de mais de 6.356.000 moradias. 80% do déficit urbano está concentrado nas regiões Nordeste, Sudeste e Sul do país, três das regiões mais importantes para a Tenda, como se vê na Figura 9. Outra informação relevante para a construção de habitação acessível no Brasil é o número de pessoas que atingirão a maioridade nos próximos anos. Como o país ainda tem população crescente, deve haver um fluxo constante de pessoas procurando moradia, além do déficit habitacional já existente. O déficit habitacional, somado a uma população crescente e a um financiamento governamental constante, garante uma demanda estável para os empreendimentos.
Demografia:
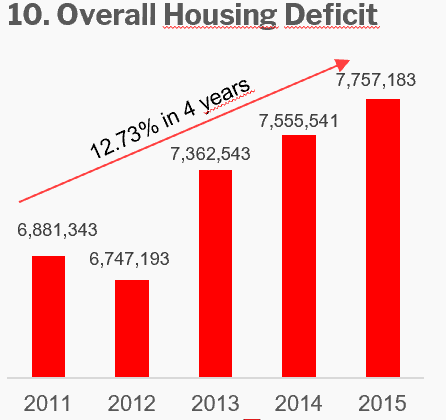
Segundo pesquisa realizada pela Associação Brasileira de Incorporadoras Imobiliárias (Abrainc), em parceria com a Fundação Getúlio Vargas (FGV), para atender à demanda habitacional dos próximos dez anos o Brasil precisaria construir 1,2 milhão de moradias por ano. A Figura 10 mostra que a lacuna do déficit habitacional está se ampliando. Esse dado está alinhado à tendência demográfica brasileira de crescimento populacional e formação de novas famílias. Para o setor, isso garante que a demanda fique bem acima da oferta, o que não deve ser um problema tão cedo, ao menos enquanto houver financiamento disponível.
Mercado fragmentado:
A estrutura do setor de construção é bastante peculiar, com participantes de mercado altamente fragmentados. Segundo a Câmara Brasileira da Indústria da Construção (CBIC), embora houvesse cerca de 200 mil empresas no setor de construção civil, apenas 874 tinham 250 ou mais empregados ativos. Isso significa que ao menos 199 mil empresas prosperam com um número reduzido de funcionários, reforçando a ideia de um mercado fragmentado. Isso pode ser explicado pelas poucas economias de escala e pelo excesso de demanda gerado pelo déficit habitacional, o que permite que pequenas construtoras sejam concorrentes diretas da Tenda.
Fornecedores:
O Brasil é um país bem posicionado para o setor de construção por contar com fornecedores nacionais de concreto, ferro e outros insumos primários essenciais para o setor. Em qualquer outro momento, isso permitiria que os fornecedores fossem extremamente descentralizados e que o risco de fornecimento fosse mitigado, mas, com o aumento das exportações de insumos primários da construção para a China, os fornecedores se tornaram cada vez mais um ponto de vulnerabilidade.
Papel da inovação:
A inovação tem papel crucial em todos os setores, ainda mais durante a pandemia. A Tenda conseguiu se adaptar rapidamente às normas de distanciamento social e até aumentar as vendas no período. A inovação nos métodos construtivos também é crucial para que as empresas tenham vantagem competitiva sobre seus pares. À medida que novas tecnologias se desenvolvem, o capital passa a responder por uma parcela maior do investimento em relação à mão de obra. Isso também favorece uma construção mais ágil, que reduz o tempo necessário para concluir os projetos. A Tenda está excepcionalmente bem posicionada em termos de inovação, pois implementou um método construtivo com formas de alumínio e concreto. Esse método permitiu à Companhia obter as vantagens de uma construção mais rápida e menos intensiva em mão de obra, em um país onde os passivos trabalhistas têm peso significativo nos balanços.
Posicionamento competitivo
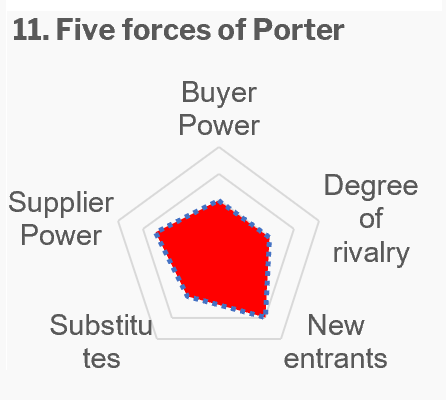
O posicionamento competitivo da Tenda no mercado será avaliado por meio de uma análise SWOT combinada com as cinco forças de Porter. Isso será feito usando a divisão da primeira, mas percorrendo todos os cinco aspectos das forças de Porter (ver Figura 11) dentro da matriz SWOT.
Forças:
Considerando as construtoras listadas em bolsa, a Tenda se posiciona como a terceira maior Companhia em apartamentos lançados. Por ser a única empresa que trabalha exclusivamente com o programa MCMV, ela tem vantagem competitiva em financiamento constante e demanda elevada. Para comparação, as vendas de CYRE3 de janeiro a junho de 2019 nas faixas 2 e 3 do MCMV representaram menos de 30% das vendas totais, e as de MRVE3, cerca de 80%. Embora concentrar todos os recursos em diversos produtos voltados aos mesmos compradores possa ser um problema em alguns setores, isso representa uma vantagem competitiva significativa quando a demanda não é um problema. Desde que não haja mudanças regulatórias ou políticas significativas, a demanda por habitação acessível no Brasil não deve ser afetada. Isso permite à Tenda concentrar-se em economias de escala por meio de seu processo de padronização e de métodos construtivos cada vez mais intensivos em capital. Embora a Companhia já utilize uma forma inovadora de construir moradias, com formas de alumínio e paredes de concreto, ela está desenvolvendo um novo método de construção offsite, que será implementado nos próximos anos. Isso permitirá à Tenda um aumento substancial de receita, já que sua barreira de crescimento hoje não está na demanda, mas sim no processo operacional de construção. A construção offsite oferece enorme escalabilidade para a Companhia. A concorrência por preço no setor costuma representar uma ameaça significativa, mas, como o preço médio de venda de TEND3 já é 20% inferior ao preço médio da mesma faixa do MCMV, isso é mais uma força para a Companhia.
Fraquezas:
Uma fraqueza significativa do modelo da Tenda é a dependência de fornecedores. Embora os fornecedores sejam bem distribuídos e pulverizados, pela facilidade de substituição, qualquer mudança macro de preço e disponibilidade afetará severamente a empresa. Em tempos normais, isso não é um problema, mas tem potencial devastador diante da pandemia. O aumento da demanda chinesa por minério e o crescimento dos casos de COVID-19 na mineração contribuíram para a inflação e a indisponibilidade de material no setor. Os preços do concreto também sentiram os impactos do “novo normal”. A alta de preços e a falta de insumos devem afetar igualmente a Tenda e seus concorrentes; no entanto, em razão do modelo de negócio da Tenda, focado na velocidade de construção e no giro de ativos, isso representa problemas sérios.
Oportunidades:
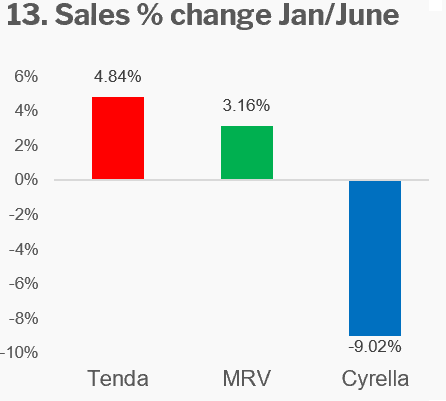
O “novo normal” representa uma ruptura substancial com as práticas habituais. Da maior necessidade de trabalho remoto à venda de imóveis apesar do distanciamento social, as empresas tomaram diversas medidas para se adaptar. A Tenda aproveitou a ruptura para acelerar a implementação das vendas online. Isso permite à Companhia aprimorar suas estratégias de marketing e a gestão de despesas, mantendo o crescimento das vendas. Os custos associados ao home office do pessoal administrativo estão se mostrando válidos, já que a Companhia registrou aumento de 4,84% nas vendas, contra 3,16% da MRV e queda de 9,02% da Cyrela, no período de janeiro a junho de 2020 (Figura 13).
Ameaças:
Em um mercado regido quase exclusivamente pelo financiamento de um programa governamental, a ameaça de novos entrantes é sempre significativa. Embora a necessidade de capital seja relativamente grande, qualquer empresa com algum dinheiro pode entrar no negócio de construção por meio do programa MCMV. Essa ameaça é mitigada pelo déficit habitacional, mas está sempre presente. O que deve ser considerado a ameaça mais significativa para todas as construtoras, e ainda mais para a Tenda, por trabalhar exclusivamente com o programa MCMV, são as mudanças regulatórias. Se o governo decidir implementar qualquer mudança nas regras ou nas formas de financiamento do programa, haverá impacto significativo para todos os players envolvidos. Por ora, as mudanças regulatórias devem apenas favorecer o programa, em uma tentativa de estimular a economia nacional e atenuar as consequências da crise da COVID-19.
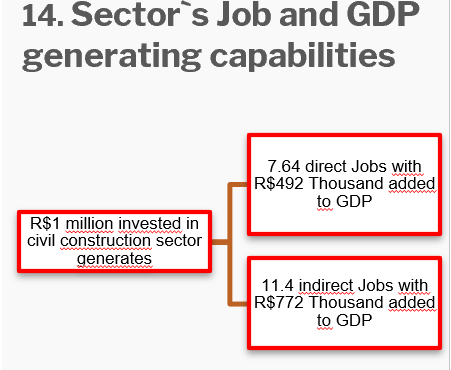
Há também uma ameaça significativa representada pelo aumento do desemprego e pela redução do FGTS. Embora relevantes, elas não devem pesar muito para o setor, já que a estrutura atual da economia brasileira depende do financiamento público e da construção para gerar empregos (ver Figura 14).
Análise financeira
Market share
O forte aumento de vendas, lançamentos e receitas da Tenda nos últimos anos elevou seu market share nos lançamentos do MCMV de 0,8% em 2013 para 6,6% em 2019. O CAGR de ~20% nos últimos cinco anos foi impulsionado pela excelência operacional, e acreditamos que a Tenda é o player de construção de baixo custo best-in-class nas faixas 1,5 e 2 do MCMV, já que seus concorrentes são, em sua maioria, pequenos players do interior focados na construção tradicional em alvenaria.
Formas de alumínio - vantagens e desvantagens:
Uma das vantagens competitivas significativas da Tenda é a combinação de um prazo de obra curto com um preço de venda abaixo da média, ambos possibilitados pela construção com formas de alumínio. No entanto, a previsibilidade dos custos de construção com esse método tem um preço. Entre 2016 e 2019, o preço por metro quadrado da Tenda foi ~9% superior ao CUB (Custo Unitário Básico) médio das regiões em que a Tenda está presente, mas, mesmo usando um método construtivo mais caro, a Tenda conseguiu manter seu lucro bruto em linha com a média de seus pares, principalmente pela redução de desperdício e de despesas com mão de obra.
SG&A
Os esforços da Tenda para diluir suas despesas de back-office deram resultado, e as despesas de SG&A caíram de 2,6% de suas receitas em 2015 para 17,4% em 2019. A otimização foi impulsionada pela forte redução das despesas com marketing, folha de pagamento e encargos, serviços prestados, TI e pagamento de contingências. No entanto, os novos esforços ligados às iniciativas de construção offsite revertem a tendência de diluição das despesas de G&A, já que mão de obra especializada está sendo incorporada à equipe para liderar a iniciativa.
Capital de giro
Em razão do ritmo acelerado de construção da Tenda e de sua exclusividade no programa governamental MCMV, o ciclo de caixa do modelo de negócio da Tenda é mais curto que a média do mercado, o que exige menos capital de giro e permite à Tenda ter um giro de ativos maior que o de seus pares por um período mais longo, ao mesmo tempo que prejudicou a capacidade da maioria das empresas de funcionar normalmente. O setor de construção não ficou imune a esse impacto, pois enfrentou a dificuldade de vender imóveis sem jamais conversar pessoalmente com o cliente. Por ter aderido cedo à revolução digital, a Tenda teve pouca dificuldade em acelerar a transformação digital e se adaptou rapidamente às vendas online. Em vendas brutas, a Companhia vendeu R$ 941 milhões, o maior valor já registrado para o período de janeiro a junho. Isso reforça a capacidade de adaptação da Companhia. Os programas de financiamento MCMV e CVA seguem o sistema de Percentual de Conclusão (POC), e a Tenda recebe mensalmente (1/11) do VGV dos apartamentos vendidos, o que ajuda a Tenda a equilibrar sua posição de caixa e encurtar seu ciclo de conversão de caixa.
Estrutura de capital
Ao alavancar seu balanço nos últimos 30 meses (~R$ 2 bilhões em empréstimos contratados), a Tenda passou pela crise da COVID-19 com uma estrutura de capital sólida, mantendo sua posição de caixa líquido como um dos players menos alavancados do setor. A estrutura de capital atual (2S2020) é financiada 49% por dívida e 51% por capital próprio, com R$ 1,4 bilhão em dívida e R$ 1,5 bilhão em caixa, o suficiente para liquidar toda a dívida. O custo da dívida está hoje em torno de ~5%, CDI+3%, mas deve subir nos próximos anos, dada a piora do risco-país e a crise fiscal em curso.
Rentabilidade
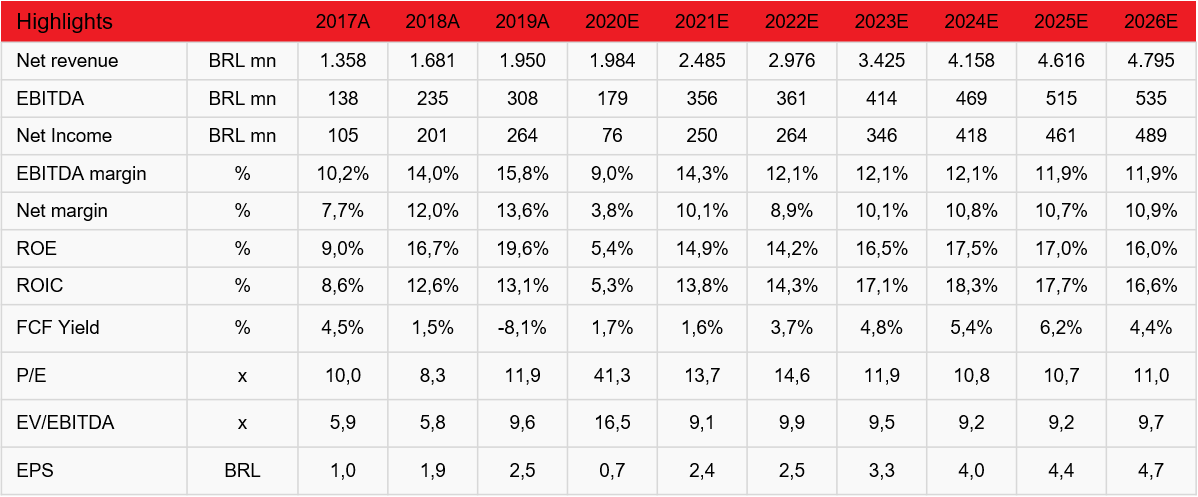
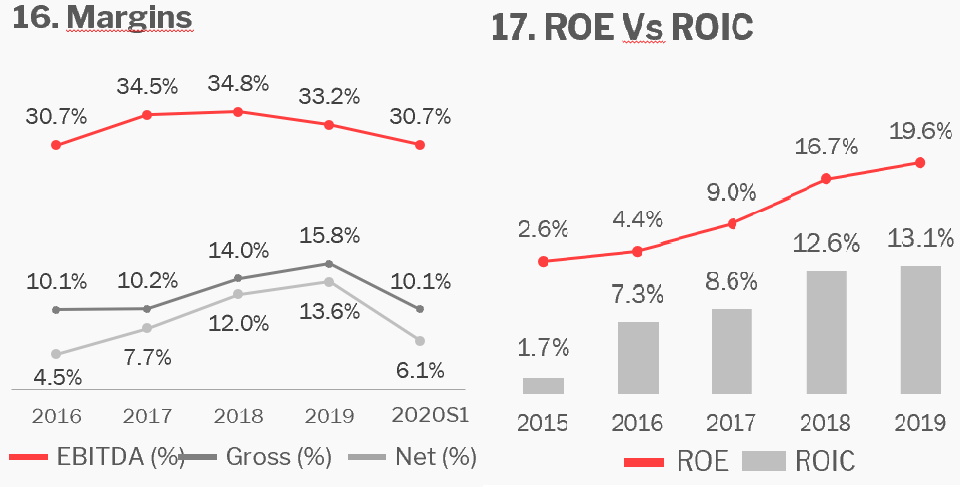
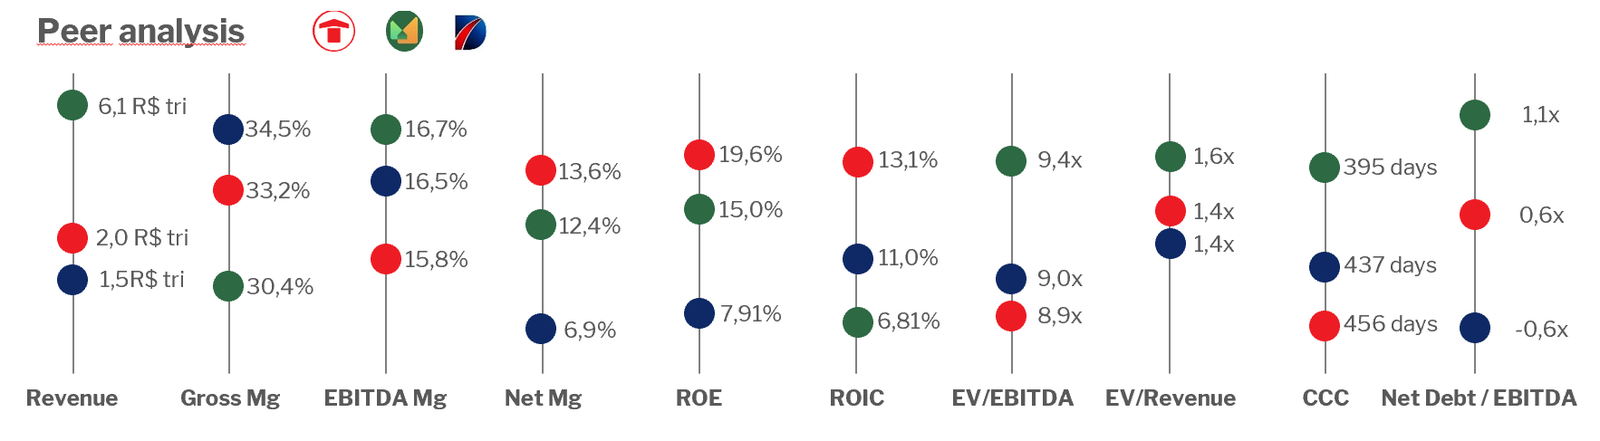
Nos últimos cinco anos, a Tenda vem aumentando suas margens operacionais e seu mark-up, o que fez de 2019 o melhor dos anos recentes, com margem EBITDA de 15,8% e margem líquida de 13,6%, levando o ROE e o ROIC a 19,6% e 13,1%. No entanto, acreditamos que 2019 foi um ponto fora da curva e, como a Tenda planeja aumentar suas despesas com P&D e pessoal, esperamos que a margem EBITDA fique na faixa de 10-13% nos próximos anos.
Tendência das despesas de G&A com o aumento dos custos com mão de obra especializada para liderar a iniciativa inovadora.
Valuation
Como destacado anteriormente, nosso modelo aponta um upside de 22,3% para a Tenda, suficiente para uma recomendação de compra. Seu preço justo de R$ 32,89 no início de 2021 mostra que a Companhia está subavaliada e, portanto, apresenta espaço para ganhos.
Método do Percentual de Conclusão (POC)
Para nossas projeções de receitas e custos, utilizamos o método contábil POC, no qual receitas e custos são reconhecidos de acordo com a evolução da obra e as vendas do imóvel.
Projeção de receita:
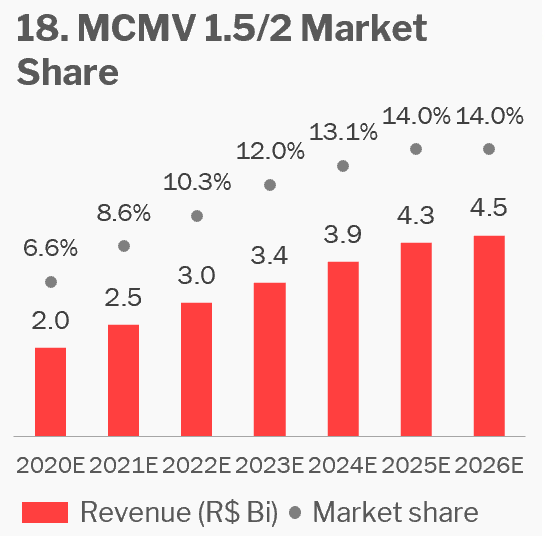
Lançamentos: Segundo as expectativas da administração da Tenda, o modelo de negócio atual tem um limite de ~31 mil lançamentos, decorrente da exigência mínima de 1.000 lançamentos por cidade/região por ano para que a Tenda seja rentável em uma determinada área. Como a Tenda opera com um excelente posicionamento de preço, projetamos um ganho de market share impulsionado pelo aumento dos lançamentos trimestrais até 2024, quando acreditamos que ela atingirá a plena capacidade, com 31.297 lançamentos.
Vendas: Em nossas premissas de vendas, dividimos as vendas em dois grandes períodos: o lançamento do projeto (T0), quando 60% dos apartamentos são vendidos, e os 16 meses seguintes (5 meses antes da obra e 11 durante a construção), quando 2,5% das unidades serão vendidas por mês.
Para as projeções de ticket médio, assumimos que o percentual de apartamentos vendidos nas faixas 1,5 e 2 seria constante e que os preços de 2019 seriam corrigidos pela projeção do Índice Nacional de Custo da Construção (INCC).
Custo e margem bruta
Custos de construção: Como o método construtivo da Tenda se baseia nas formas de alumínio, o custo de construção em 2019 foi 18% superior ao preço médio nas regiões em que a Tenda atua. A partir do preço observado em 2019, projetamos o custo de construção corrigindo-o por nossas projeções de INCC.
Custos de terreno: Historicamente, o custo de terreno tem sido pouco volátil, em torno de 10,7%-11,7% do VGV, então calculamos a relação média dos últimos cinco anos entre custo de terreno e receitas e a projetamos para os próximos cinco anos.
Custo de incorporação: Os custos de incorporação da Tenda vêm caindo continuamente como percentual da receita nos últimos cinco anos, então projetamos uma leve redução nos próximos anos, de 4,5% em 2020 para 4,0% em 2025 e 2026.
Outros custos: os demais custos foram projetados constantes como percentual da receita.
Margem bruta: Em razão do impacto da COVID-19 e da alta dos materiais de construção, projetamos uma margem menor em 2020, de 29,7%, mas elevamos o mark-up para os anos seguintes, chegando a 33,3% em 2026.
SG&A e margem EBITDA:
Para as despesas de vendas, gerais e administrativas, que vinham sendo reduzidas e diluídas nos últimos anos, projetamos uma reversão de tendência, na qual a construção offsite levará ao aumento das despesas com P&D e folha de pagamento para desenvolver um novo modelo de negócio. Em nossas projeções, o SG&A passa de 17,4% das receitas em 2019 para 20,4% em 2026.
Margem EBITDA:
Acompanhando a tendência do SG&A, a margem EBITDA a partir de 2020 será ligeiramente inferior aos níveis de 2018/19, variando de 9% em 2020 a ~12,0% em 2026.
CAPEX e depreciação:
Para o imobilizado, assumimos que máquinas e equipamentos, formas e outros teriam de crescer junto com as receitas e os novos lançamentos, e, para a depreciação, usamos os dados fornecidos pela Companhia sobre a velocidade de depreciação de cada linha do imobilizado.
Capital de giro:
A Tenda tem alta necessidade de capital de giro, já que é preciso comprar terrenos para aumentar os lançamentos e o financiamento a clientes chega a até 20% do VGV. Além disso, fornecedores, folha de pagamento, encargos e participação nos lucros são passivos relevantes na composição do capital de giro. Com base em nossas premissas de menor aquisição de estoque, menor financiamento a clientes e menor financiamento de fornecedores, esperamos que o ciclo de conversão de caixa da Tenda piore em 2020 e 2021, em razão do ritmo acelerado de crescimento, e aumente gradualmente após 2021.
Custo de capital:
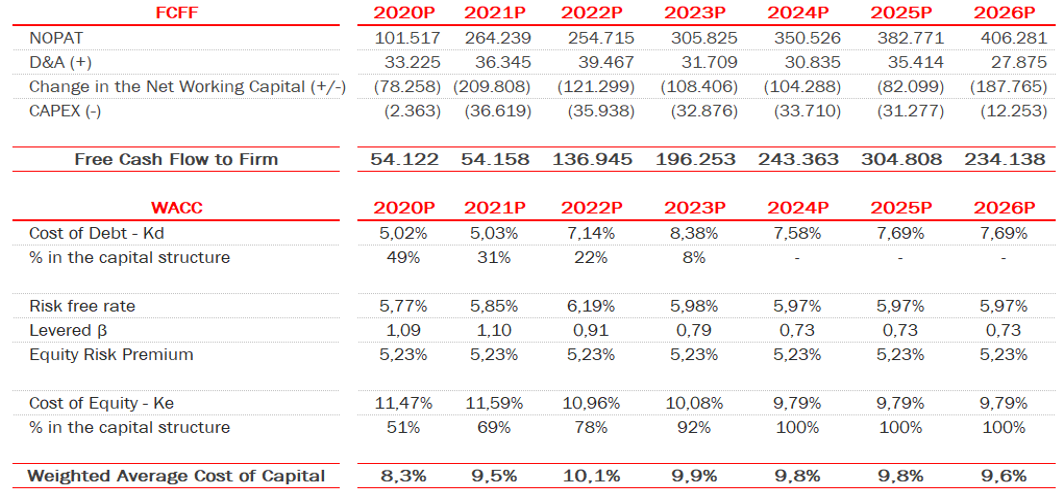
Kd: Como a Tenda alavancou seu balanço nos últimos 30 meses, projetamos uma amortização gradual da dívida bruta. A geração de caixa não será suficiente para fazer frente à amortização da dívida, mas a Tenda tem caixa suficiente (e títulos financeiros a liquidar) para amortizá-la. A participação da dívida diminuirá gradualmente, já que não projetamos necessidade de novas emissões de dívida.
Ke: As operações da Tenda estão 100% no Brasil, então decidimos projetar o CAPM (Capital Asset Pricing Model) para os próximos sete anos usando variáveis brasileiras (exceto o ERP), como:
Rf**:** proxy da NTN-B Principal de 10 anos: vértice 3673 do swap DI x IPCA (taxa de juros real de 10 anos) + projeção de IPCA de longo prazo, líquida de impostos sobre ganhos de capital (15%):
Prêmio de risco de mercado (ERP), Damodaran 07/2020: 5,23%
β desalavancado: 0,73 (beta de 5 anos = 1,09 desalavancado pela equação de Hamada)
CAPM médio (2020-26): 9,6%
Observação: (1) A NTN-B é um título de longo prazo que paga inflação + taxa real e, para utilizá-la como taxa livre de risco, somamos nossas projeções de inflação de longo prazo e subtraímos 15% de imposto sobre ganhos de capital.
Metodologias de Fluxo de Caixa Descontado (DCF) e Fluxo de Caixa Livre para a Firma (FCFF):
A principal metodologia utilizada em nossa avaliação da Tenda foi o DCF. Nessa metodologia, calculamos os fluxos de caixa projetados gerados pela operação da Tenda, sem considerar suas despesas financeiras/não operacionais. O custo médio de capital para 2020-26 foi de 10,2%, e o crescimento usado na perpetuidade foi nossa projeção de INCC de longo prazo, de 3,4%.
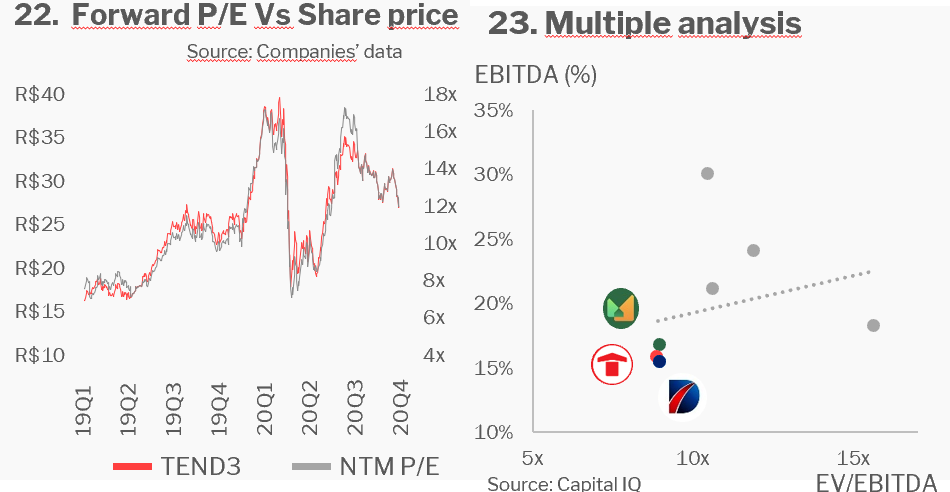
Cenários:
Como a plena capacidade operacional da Tenda gira em torno de 31 mil lançamentos, construímos três cenários de crescimento diferentes em que a Tenda chega à marca de 31 mil lançamentos. Em nosso cenário otimista, projetamos que a Tenda atingiria sua plena capacidade em 2023; no cenário base, em 2024; e, no cenário pessimista, a Tenda não ultrapassaria 31 mil lançamentos até 2026. Como o modelo de negócio da Tenda não comporta crescimento além de sua capacidade operacional, mesmo em nosso cenário otimista o valuation ficaria em torno de ~R$ 33/R$ 34. A construção offsite poderia dobrar a capacidade plena da Tenda e teria impacto significativo no valuation do negócio, mas, por se tratar de um projeto em estágio inicial, não a incorporamos em nossas projeções.
FCFF e WACC
Riscos
Riscos do negócio
Offsite: O projeto offsite pode ter um ótimo retorno, mas retornos nunca vêm desvinculados de risco. Em sua aposta para implementar o projeto offsite, a Tenda já vem consumindo um volume considerável de caixa com a contratação de uma equipe dedicada exclusivamente ao projeto, que ainda não gera receita. Isso significa que o projeto consome recursos em volumes crescentes e, se fracassar, esses gastos podem se tornar custos afundados. Estar investida no projeto offsite também sugere que a Companhia teria mais dificuldade para mudar seu rumo criativo caso outra inovação disruptiva tome conta do setor.
Logística offsite: Quanto à aposta offsite em si, mesmo que a Companhia consiga construir as moradias em um local predefinido, levá-las até o destino é extremamente problemático. A Tenda terá de gastar valores enormes com transporte ou desenvolver novos métodos para fazê-lo com eficiência. Isso exigirá grande volume de capital e enorme comprometimento da Companhia, podendo até tornar o projeto inviável.
Dependência de uma única fonte de receita: A Tenda depende 100% da venda de imóveis lastreados no programa MCMV. Isso representa um risco significativo para a Companhia, por ser totalmente dependente dessa fonte e, como diz o velho ditado, não se deve colocar todos os ovos na mesma cesta.
Aumento das despesas administrativas em razão de uma operação maior: À medida que a Tenda cresce, sua administração se torna mais cara e mais difícil de gerir. Uma gestão inchada significa custos maiores e margens menores em todas as operações. A expectativa é que a Tenda aumente as vendas de imóveis de 19 mil em 2020 para 31 mil em 2024, o que desafiará a capacidade operacional da Companhia.
Disponibilidade de insumos: Com o aumento da demanda global e a redução da produção por causa da pandemia, há grande risco de indisponibilidade de insumos da construção. A Tenda é especialmente vulnerável a essa indisponibilidade, por trabalhar com um giro de capital mais rápido e, portanto, qualquer falta de insumos prejudicará significativamente a Companhia.
Inadimplência: Quando as famílias compram um imóvel da Tenda, obtêm financiamento de bancos públicos (Caixa Econômica Federal e Banco do Brasil) vinculado aos programas MCMV e CVA. Ambos os programas financiam até 80% do imóvel, deixando os 20% restantes a cargo da Tenda, por meio de subsídios do FGTS, financiamento ou entrada. A Companhia está, portanto, exposta ao risco de inadimplência de seus clientes.
Atualmente, a carteira de provisão para devedores duvidosos (PDD) líquida da Tenda é de 333,1 milhões, sendo 61 milhões pré-chaves (antes da entrega do imóvel) e 272,1 milhões pós-chaves (após a entrega do imóvel).
Os recursos de provisão pós-chaves da Tenda se dividem em:
· Não entregues: 100,6 milhões
· Entregues, inadimplentes: 130,2 milhões
· Entregues, inadimplentes há menos de 90 dias: 29,1 milhões
· Entregues, inadimplentes há mais de 90 dias: 12,1 milhões
O índice de cobertura de provisão da Companhia é de 28,7%:
· Não entregues: 16,9%
· Entregues, inadimplentes: 1,8%
· Entregues, inadimplentes há menos de 90 dias: 17,2%
· Entregues, inadimplentes há mais de 90 dias: 86,9%
Riscos macroeconômicos
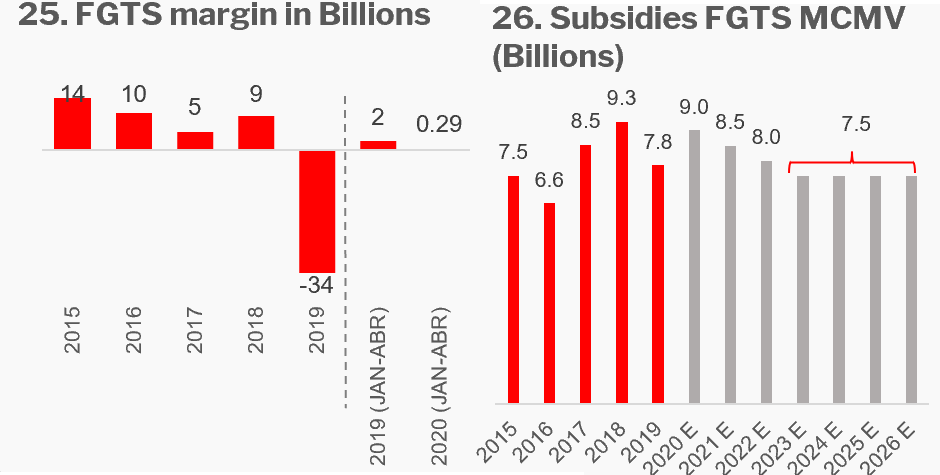
Redução do FGTS: Há um risco elevado associado ao FGTS, dada sua relevância para a Companhia. A alta recente do desemprego e da informalidade significa que menos dinheiro entra no fundo, e pode ser necessária uma readequação das políticas. Os saques em razão da pandemia também enfraqueceram ainda mais a capacidade do fundo de financiar operações, como se vê nas Figuras 25 e 26. Ambos os fatos representam um risco significativo para todas as empresas que dependem de financiamento governamental, e ainda mais para a Tenda, já que todas as vendas da Companhia vêm do programa.
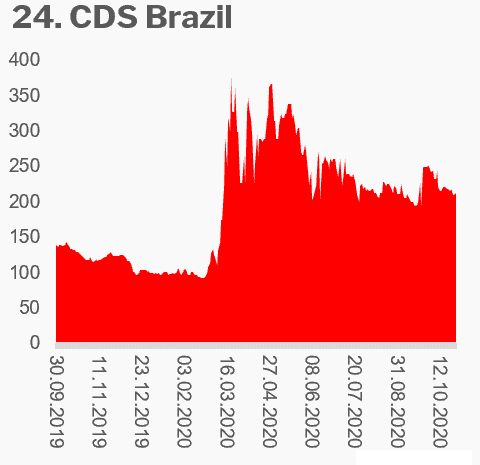
Juros em alta são problemáticos para projetos de longa duração (ver Figura 24) - Os gastos excessivos do governo na pandemia fazem as taxas de juros esperadas subirem no futuro. Em razão da longa duração dos financiamentos habitacionais, o setor é extremamente dependente das taxas de juros.
Demanda cíclica: O setor de construção tem demanda cíclica, o que influencia fortemente a capacidade da Tenda de navegar pelo mercado.
Preço dos terrenos: Em um momento de maior demanda por terrenos, em razão da queda dos juros e do real desvalorizado, o valor dos terrenos tende a subir, comprimindo a margem de lucro da Tenda. Isso se deve à incapacidade da Companhia de repassar o aumento de custos ao cliente final. Juros mais baixos empurram os investidores para outros investimentos mais rentáveis e barateiam os empréstimos. Um real mais barato também abre oportunidades de compra de terrenos e outros ativos no Brasil para investidores estrangeiros.
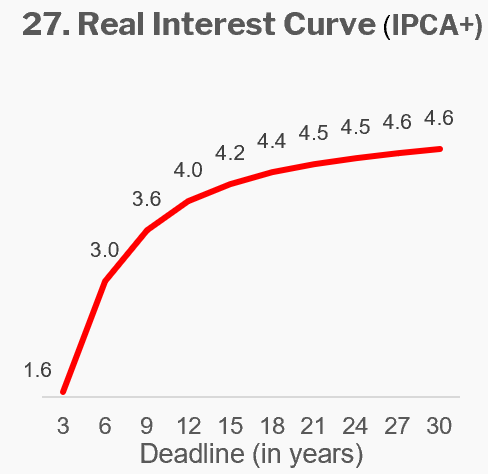
Inflação: Como os preços são formados em nível internacional, e houve aumento da demanda chinesa e queda da produção, espera-se inflação para o setor, como se vê na Figura 27. Com as mesmas causas da disponibilidade de insumos, suas consequências diferem significativamente, pressionando as margens da Companhia e colocando-a em uma situação difícil.
Mudanças no programa MCMV ou restrição de crédito pelos bancos financiadores: Qualquer mudança no programa MCMV representa um risco enorme para a Tenda, já que as vendas da Companhia dependem exclusivamente do programa. A Companhia obtém 80% do financiamento de suas obras pelo programa público e tem todo o seu fluxo de caixa, capital de giro e até margens construídos em torno de sua capacidade de operar de forma ágil e consistente dentro do programa. Os bancos financiadores também representam uma ameaça significativa, já que uma redução do crédito seria devastadora para a Companhia.
ESG (ambiental, social e governança)
Ambiental
Principais insumos na construção da Tenda:
Formas de alumínio: A forma de alumínio é o material responsável por otimizar a construção das unidades da Tenda. Por isso, é essencial entender os impactos desse material sobre o meio ambiente.
O alumínio não é um produto extraído diretamente da natureza, exigindo produção industrial para ser obtido. A principal matéria-prima utilizada nessa produção é a alumina. A extração da alumina é feita por meio do processo Bayer, no refino da bauxita. Após a obtenção da alumina, que é o óxido de alumínio (Al2O3), é necessário purificá-la em alumínio metálico. Isso pode ser feito por um processo chamado eletrólise, no qual uma corrente elétrica passa pela alumina, transformando-a em alumínio metálico, o alumínio primário.
Pontos positivos do alumínio:
O alumínio tem taxa de reciclagem próxima de 100% e alta resistência à corrosão, o que permite diversos usos antes de sua obsolescência. Também é um material extremamente leve, fácil de processar e moldar, o que gera maior eficiência produtiva.
Reciclagem:
O alumínio tem uma propriedade que permite reciclá-lo várias vezes sem perder suas características, o que o torna extremamente benéfico ao meio ambiente, já que reciclar 1 quilo de alumínio consome apenas 5% da energia necessária para produzir a mesma quantidade de alumínio do zero.
A reciclagem também contribui para a preservação da camada de ozônio, reduzindo a emissão de CO2 em 9 toneladas (cada tonelada de CO2 equivale a dirigir cerca de 4.800 km).
Pontos negativos do alumínio:
Por o alumínio ser um metal estável, são necessárias enormes quantidades de energia para produzi-lo. Na produção do metal, as emissões de gases de efeito estufa são consideravelmente altas, já que a extração de bauxita e de alumina emite quantidades significativas de dióxido de carbono e perfluorocarbonos (PFCs). Grandes contribuintes para o efeito estufa, os PFCs são considerados de 6.500 a 9.200 vezes mais potentes que o dióxido de carbono na geração do efeito estufa. A lama vermelha também é gerada na produção da alumina, durante a etapa de clarificação do processo Bayer, e é um resíduo extremamente tóxico e de difícil gestão. A Environmental Protection Agency (EPA) e a U.S. Environmental Protection Agency não consideram a lama vermelha um resíduo tóxico. No entanto, por ser extremamente rica em metais e ter um resíduo de alcalinidade muito alta, a lama pode ter forte influência sobre o meio ambiente, alterando suas propriedades e sua estabilidade. Um grande exemplo de acidente causado por lama vermelha é o rompimento da barragem da Vale em Brumadinho.
Comparação dos projetos ambientais dos concorrentes:
Cyrela: A Cyrela participa de programas de reciclagem e de um programa de neutralização de carbono (CarbonoNeutro®). A Companhia também é referência em gestão de resíduos, com um planejamento sustentável completo e critérios de sustentabilidade bem estabelecidos para todos os fornecedores.
MRV: A MRV é considerada a Companhia mais sustentável do setor de construção civil pelo Guia Exame de Sustentabilidade.
A Companhia vem lançando diversos projetos voltados ao desenvolvimento sustentável, a saber: i) plantio de mais de 1,2 milhão de árvores desde 2010; ii) pioneirismo na implantação de painéis fotovoltaicos em suas obras, tornando o uso de energia sustentável, sendo que 70% dos empreendimentos lançados desde 2019 contam com esse sistema; iii) implementação de um projeto que retirou 700 mil toneladas de CO2 da atmosfera; iv) introdução de sistemas que reduzem o consumo de água e energia; v) compra de créditos de carbono correspondentes a 100% de suas emissões; vi) vinculação aos ODS e aos 10 princípios do Pacto Global da ONU; vii) avaliação criteriosa dos impactos ambientais de seus fornecedores, entre outros.
Tenda: Nenhum disponível / sem divulgação de projetos ambientais
Social
Comparação dos programas sociais dos concorrentes:
Cyrela: Um dos principais focos sociais da Cyrela é melhorar as condições de vida das famílias de seus funcionários. Para isso, a Companhia oferece educação a todos os trabalhadores com o objetivo de eliminar o analfabetismo. Ela também estimula o aumento da renda familiar média de seus funcionários, oferecendo cursos de capacitação profissional às esposas e formação profissional aos filhos.
A Companhia também criou o Instituto Cyrela, instituição dedicada ao desenvolvimento de programas e ONGs. Um dos principais programas da instituição é oferecer iniciação profissional em comunidades carentes.
MRV: a empresa tem algumas iniciativas sociais: i) o Instituto MRV, que investe em educação, com a MRV destinando anualmente 1% de seu lucro líquido aos projetos do Instituto, o que corresponde a cerca de 6,5 milhões por ano; ii) combate ao trabalho em condições análogas à escravidão, com metas operacionais para certificar que seus fornecedores e terceirizados cumpram as medidas estabelecidas; iii) projeto de diversidade racial e de gênero em suas operações; iv) projetos de desenvolvimento de áreas periféricas, entre outros.
Tenda: Nenhum disponível / sem divulgação de projetos sociais
Governança corporativa:
A Tenda está listada na B3 no segmento Novo Mercado, responsável por conduzir as empresas às melhores práticas de governança corporativa. É uma das poucas empresas que atendem a 100% dos critérios exigidos pelo Novo Mercado (ver gráfico X). Entre eles, o comitê executivo e a remuneração.
Funcionários: A Tenda tem 5.453 funcionários (2T20), dos quais 65% são funcionários próprios que executam atividades nas obras.
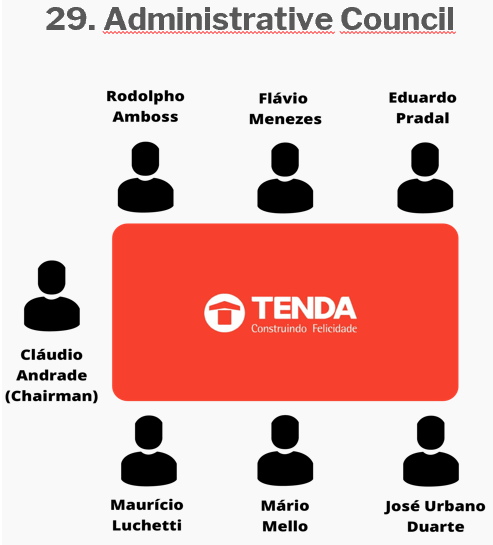
Conselho de Administração: (ver Figura 14)
O conselho de administração é composto por no mínimo 5 e no máximo 10 membros. Todos os membros são eleitos para mandato de 2 anos e podem ser reeleitos ou destituídos a qualquer momento pela assembleia. O conselho de administração da Tenda é composto por 7 membros eleitos com mandato de 2 anos, 100% independentes, sem laços familiares e todos avaliados individualmente quanto a seu desempenho. O conselho de administração é responsável por nomear e supervisionar os diretores executivos. As decisões do conselho devem ser aprovadas pela maioria dos votos dos conselheiros presentes.
Diretoria executiva:
Os membros do conselho de administração da Companhia definem a composição da Diretoria Executiva. De acordo com a Lei das Sociedades por Ações, esses diretores devem ser residentes no Brasil, com mandato de três anos, e podem ser reeleitos ou destituídos pelo conselho de administração a qualquer momento.
Os membros da diretoria executiva são representantes legais da Companhia, responsáveis por conduzir as operações da Companhia e implementar as políticas e diretrizes determinadas pelo Conselho de Administração. Seguindo as regras do Novo Mercado, a diretoria da Tenda deve ter no mínimo dois e no máximo doze membros. Atualmente, a Diretoria Executiva da Tenda é composta por 10 membros. Desses membros, dois estão totalmente dedicados ao desenvolvimento do sistema offsite.
Políticas de remuneração:
As políticas de remuneração têm como objetivo definir os critérios e modelos de remuneração do Conselho de Administração, dos Comitês de Assessoramento, do Conselho Fiscal e da Diretoria Estatutária da Companhia, em linha com as melhores práticas de remuneração e governança corporativa. A remuneração variável tem participação significativa na remuneração total, permitindo maior alinhamento de interesses entre executivos e acionistas. A Companhia adota um modelo de composição da remuneração que concentra parcela significativa da remuneração total nos componentes variáveis, de curto e de longo prazo, o que faz parte de sua política de compartilhamento de riscos e resultados com seus administradores. As metas são definidas para o período em indicadores como ROE, geração de caixa, EBITDA e volume de repasses.
Tipos de remuneração:
Remuneração de curto prazo:
O objetivo da remuneração variável de curto prazo é recompensar o resultado do ano, caso as metas estabelecidas para o período sejam atingidas no Scorecard da Companhia, aprovado anualmente pelo Conselho de Administração e que contém as metas definidas para o período.
Remuneração de longo prazo:
Da mesma forma, os incentivos de longo prazo, baseados em opções de compra de ações e programas de ações restritas, têm como objetivo recompensar o resultado de um período mais longo, geralmente a partir de 3 anos. O Plano de Remuneração em Ações considera apenas a valorização das ações da Companhia (incluindo distribuição de dividendos e juros sobre capital próprio) dentro dos períodos predeterminados pelo programa.
O participante (e não mais a Companhia) corre o risco de valorização ou desvalorização do preço da ação durante os períodos de vesting e de lock-up do programa.
Cargos profissionais:
Diretoria Executiva:
Os membros da Diretoria Executiva estatutária são remunerados com remuneração fixa, variável de curto prazo e incentivos de longo prazo baseados em ações. O valor pago como remuneração fixa, variável de curto prazo e incentivos de longo prazo, permitindo assim um alinhamento de interesses entre a diretoria e os acionistas da Companhia.
Conselho de Administração:
Aproximadamente 50% da remuneração total dos membros do Conselho de Administração é definida no formato de ações restritas, considerando o preço da ação no momento da remuneração. As ações concedidas só serão transferidas aos beneficiários após o período de vesting (2 anos) e poderão ser negociadas em bolsa após 1 ano de lock-up, ou seja, 3 anos a partir da remuneração. Assim, a remuneração do Conselho de Administração está diretamente alinhada aos resultados da Companhia no período e à consequente valorização/desvalorização das ações.
Aviso legal:
Todos os investimentos, e as ações ainda mais, são de natureza especulativa e envolvem risco substancial de perda. Recomendamos que os investidores invistam com cautela. Também recomendamos que os investidores busquem orientação personalizada de seu assessor de investimentos e façam investigações independentes antes de agir com base nas informações que publicamos. Todas as nossas informações foram obtidas diretamente de informações das empresas ou de documentos enviados a órgãos governamentais, que acreditamos serem confiáveis, mas sem verificação independente de nossa parte. Por isso, não podemos garantir que as informações sejam precisas ou completas. Não garantimos de forma alguma o sucesso de qualquer ação que você tome com base em nossas afirmações ou recomendações.
Desempenho passado não é necessariamente indicativo de resultados futuros. Todos os investimentos envolvem risco, e todas as decisões de investimento de um indivíduo continuam sendo responsabilidade desse indivíduo. Não há garantia de que sistemas, indicadores ou sinais resultarão em lucros ou de que não resultarão em perdas. Todos os investidores devem compreender plenamente todos os riscos associados a qualquer tipo de investimento que escolham fazer.
Não entre em nenhum investimento sem compreender plenamente os piores cenários desse investimento.